Prêts hypothécaires en République dominicaine : ce qu'un prêteur doit avoir avant de prêter
Une hypothèque dominicaine n'est pas d'abord une affaire de taux d'intérêt. C'est une affaire de titre : la charge existe parce que le registre l'inscrit, et le prêteur demandera le certificat de titre du logement qu'il finance. Pour un acheteur chez Belara, un immeuble de 59 résidences à Cap Cana proposé à partir de 318 701 $ US avec une livraison prévue au T4 2029, le calendrier et la devise sont donc les deux points à régler avant qu'un taux vaille la peine d'être comparé. Cette page ne publie aucun taux ni aucune quotité de financement, parce qu'aucun prêteur que nous puissions citer n'en publie pour les emprunteurs étrangers.
Ce qu'est une hypothèque dominicaine, en droit
En République dominicaine, l'hypothèque, la hipoteca, est une charge grevant un bien immobilier inscrit, et l'article 90 de la Ley 108-05, la loi sur le registre immobilier, rend l'inscription constitutive : un droit, une charge ou un gravamen n'existe pleinement qu'une fois inscrit au Registro de Títulos, et le contenu du registre est présumé exact. Voilà pourquoi le premier souci de tout prêteur est le titre. La banque ne prête pas sur un immeuble en général ; elle prête sur un certificat précis, sur lequel sa charge sera portée.
Le cadre plus large est la Ley 189-11 de 2011, adoptée pour développer le marché hypothécaire dominicain en orientant l'épargne vers le crédit à long terme au logement et à la construction. La même loi a créé la fiducie de développement immobilier, un patrimoine distinct géré par un fiduciaire pour mener un projet de la construction à la vente ou à la location. L'instrument existe ; qu'un projet donné l'utilise est une question qui relève de ses propres documents.
Pourquoi le calendrier compte quand on achète sur plan
Lisez la liste de pièces qu'un prêteur dominicain publie et le problème de calendrier apparaît de lui-même. Le dossier comprend une copie du certificat de titre, une certification récente de la situation juridique du bien et une expertise. Un appartement existant possède les trois. Une résidence achetée sur plan n'a pas encore la première : dans un immeuble neuf, chaque lot ne reçoit son propre certificado de título qu'une fois le régime de copropriété inscrit, selon l'article 101 de la Ley 108-05.
La livraison de Belara est prévue au T4 2029. Un acheteur qui compte emprunter dans le système dominicain doit donc poser à chaque prêteur, et non à nous, une question précise : à quel stade acceptez-vous un dossier pour un lot acheté sur plan, et quels documents du promoteur vous faudra-t-il ? Obtenez cette réponse avant de signer, pas après, car elle décide de la part du prix qui devra venir de vos propres ressources.
Ce qu'une banque dominicaine publie pour les emprunteurs vivant à l'étranger
La banque publique Banco de Reservas publie un prêt hypothécaire pour les particuliers qui vivent hors du pays et achètent un bien en République dominicaine. Selon sa propre page, il est consenti en pesos dominicains, sur une durée pouvant aller jusqu'à 20 ans, et la garantie doit être un bien situé en République dominicaine : un logement à l'étranger ne peut pas la constituer.
La même page liste ce que l'emprunteur apporte : une demande signée, des pièces d'identité, un justificatif de revenus du pays de résidence (pour un emprunteur vivant aux États-Unis, des déclarations fiscales certifiées par l'IRS et les formulaires W-2 des deux dernières années), l'expertise du bien, la copie du titre et la certification de situation juridique, ainsi que le contrat d'achat ou la lettre d'offre. Ce qu'elle ne publie pas, c'est une quotité de financement ou un taux d'intérêt. Les chiffres trouvés ailleurs en ligne sont des résumés de courtiers et d'agents, pas les conditions de la banque, et ils varient d'un prêteur à l'autre.
| Pièce | Ce qu'elle apprend au prêteur |
|---|---|
| Copie du certificat de titre | Qu'un titre inscrit existe pour ce logement précis |
| Certification de situation juridique | Ce qui est inscrit sur ce titre aujourd'hui, et non le jour de son impression |
| Expertise | Ce que vaut le logement en tant que garantie |
| Contrat d'achat ou lettre d'offre | Le prix et les parties |
| Justificatif de revenus de votre pays | Votre capacité à rembourser depuis votre lieu de vie |
Un prêt en pesos face à un prix en dollars
Belara est vendu en dollars américains, à partir de 318 701 $ US. Un prêt en pesos se rembourse en pesos : un emprunteur qui gagne des dollars, des euros ou des dollars canadiens porte donc le risque de change pendant toute la durée. Ce n'est pas une raison de refuser un tel prêt ; c'est une raison de le modéliser avant de l'accepter.
Deux relevés publiés montrent pourquoi le taux doit être vérifié le jour où il compte plutôt que supposé. Le taux de référence quotidien de la Banco Central était, le 9 septembre 2026, de 58,63 RD$ pour acheter un dollar américain ; le taux moyen au comptant sur l'année civile 2025 était de 61,52 RD$. Ce sont deux mesures différentes, une cotation d'un jour et une moyenne annuelle, de sorte que l'écart entre elles n'est pas une tendance. En août 2026, la Banco Central a maintenu son taux directeur à 5,25 % par an : une référence pour le système bancaire, pas le taux proposé à un emprunteur hypothécaire.
Quatre questions à régler avant de compter sur un prêt dominicain
- À quel stade ce prêteur accepte-t-il un lot acheté sur plan ? Demandez-le par écrit, avec les documents qu'il exigera du promoteur.
- Dans quelle devise est le prêt, et dans quelle devise sont vos revenus ? Si elles diffèrent, modélisez le taux de change à plusieurs niveaux, pas seulement celui du jour.
- Que facture le prêteur en plus des intérêts ? L'expertise, l'assurance et l'inscription de la charge font partie du coût.
- Que voit votre avocat sur la certification de situation juridique ? C'est la lecture actuelle du registre, ce que n'est pas un certificat de titre imprimé plus tôt.
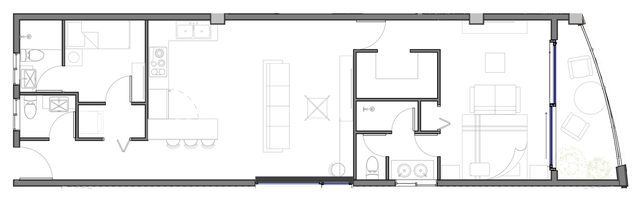
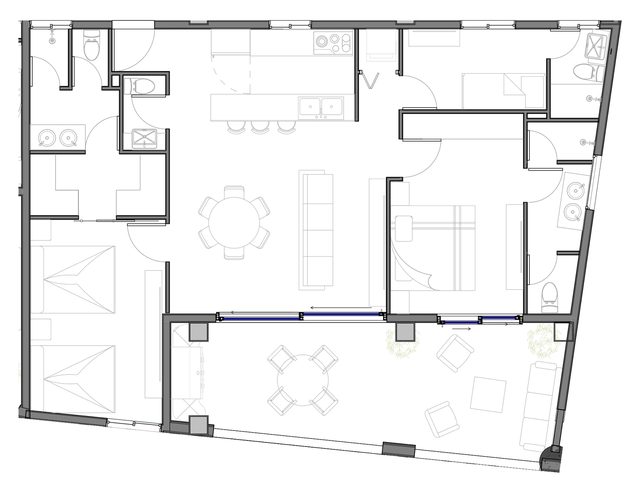
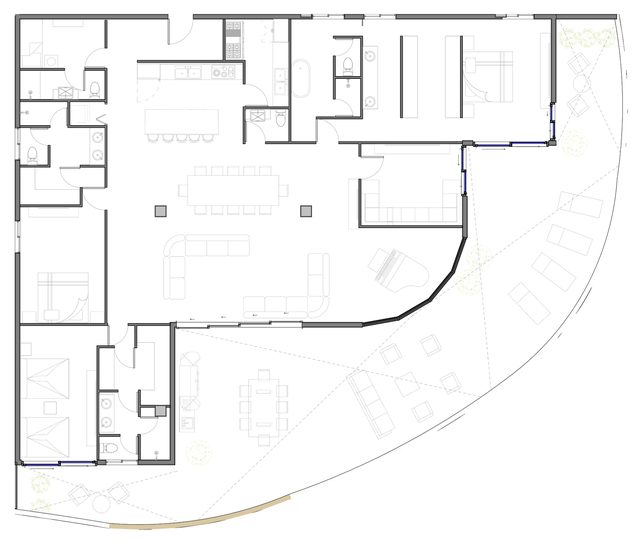
Aucune de ces réponses ne vient de nous ; elles viennent du prêteur et de votre propre conseil. Ce que nous pouvons vous donner, c'est la partie du dossier qui concerne le bien : le prix de départ, le plan et la superficie de la résidence, et la date de livraison autour de laquelle tout le projet s'organise.
Questions fréquentes
- Un étranger peut-il obtenir un prêt hypothécaire en République dominicaine ?
- Un ressortissant étranger peut être propriétaire d'un bien dominicain aux mêmes conditions qu'un Dominicain, et au moins une banque publique publie un prêt hypothécaire pour les particuliers vivant à l'étranger. L'accord d'un prêteur donné à un emprunteur donné reste la décision de ce prêteur.
- L'hypothèque doit-elle être inscrite ?
- Oui. Selon l'article 90 de la Ley 108-05, c'est l'inscription au Registro de Títulos qui constitue une charge telle qu'une hypothèque, et c'est pourquoi les prêteurs demandent le certificat de titre.
- Les 5,25 % de la Banco Central sont-ils un taux hypothécaire ?
- Non. C'est le taux directeur que la Banco Central a maintenu en août 2026, une référence pour le système bancaire. Le taux payé par un emprunteur est fixé par chaque prêteur et n'est pas publié sur la page bancaire citée ici.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter